ການຂະຫຍາຍຕົວຂອງຍານພາຫະນະໄຟຟ້າ (EV) ໃນປະເທດລາວ ໄດ້ສ້າງການປ່ຽນແປງຄັ້ງໃຫຍ່ໃນອຸດສາຫະກຳປະກັນໄພ. ບັນດາບໍລິສັດປະກັນໄພ ແລະ ຜູ້ຊ່ຽວຊານດ້ານຄວາມສ່ຽງ ຕ້ອງປັບຕົວເຂົ້າກັບສິ່ງທ້າທາຍໃໝ່ໆ. ຄວາມສ່ຽງທີ່ກ່ຽວຂ້ອງກັບເທັກໂນໂລຊີແບັດເຕີຣີ ແລະ ລະບົບອີເລັກໂທຣນິກທີ່ຊັບຊ້ອນ ແມ່ນປັດໄຈຫຼັກທີ່ຕ້ອງພິຈາລະນາ.
ການນຳໃຊ້ລົດໄຟຟ້າໃນຂະແໜງຂົນສົ່ງສາທາລະນະ ແລະ ສ່ວນບຸກຄົນ ໄດ້ເພີ່ມຄວາມສັບສົນໃນການປະເມີນຄ່າເສຍຫາຍ. ບໍລິສັດປະກັນໄພຫຼາຍແຫ່ງເລີ່ມປະເຊີນກັບຕົ້ນທຶນທີ່ສູງຂຶ້ນ ເນື່ອງຈາກຄ່າຊິ້ນສ່ວນອາໄຫຼ່ທີ່ແພງ ແລະ ຕ້ອງການຊ່າງຜູ້ຊ່ຽວຊານສະເພາະທາງ [1].
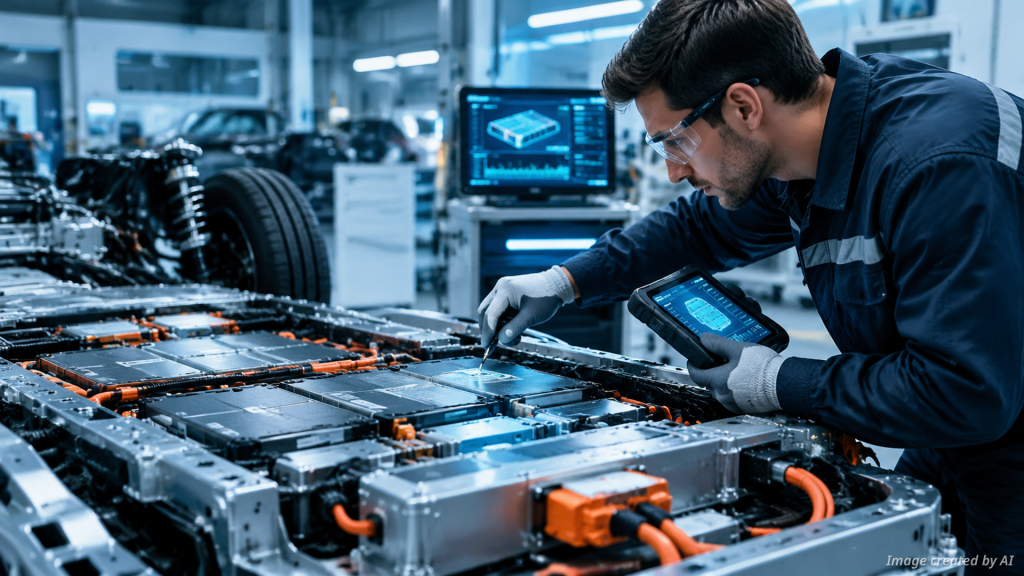
ຄວາມສ່ຽງດ້ານເຕັກນິກ ແລະ ຕົ້ນທຶນການສ້ອມແປງ
ລົດໄຟຟ້າແຕກຕ່າງຈາກລົດນ້ຳມັນຢ່າງສິ້ນເຊີງໃນດ້ານໂຄງສ້າງ. ລະບົບແບັດເຕີຣີທີ່ຕິດຢູ່ໃຕ້ພື້ນລົດ ມີຄວາມສ່ຽງສູງຕໍ່ການກະທົບກະເທືອນ. ຖ້າຫາກເກີດອຸບັດເຫດ, ຕົ້ນທຶນການສ້ອມແປງອາດຈະສູງເຖິງໜຶ່ງສ່ວນສາມຂອງລາຄາລົດທັງຄັນ [1]. ນີ້ແມ່ນເຫດຜົນທີ່ບໍລິສັດປະກັນໄພຕ້ອງມີການປະເມີນຄວາມສ່ຽງທີ່ລະອຽດກວ່າເກົ່າ.
ນອກຈາກນີ້, ຍັງມີຄວາມສ່ຽງໃນການສ້ອມແປງທີ່ບໍ່ໄດ້ມາດຕະຖານ. ການສ້ອມແປງລົດໄຟຟ້າຕ້ອງການຄວາມຮູ້ພິເສດ ເພື່ອຫຼີກລ່ຽງອັນຕະລາຍຈາກກະແສໄຟຟ້າແຮງສູງ [4]. ຄວາມຜິດພາດໃນຂະບວນການນີ້ ບໍ່ພຽງແຕ່ເຮັດໃຫ້ລົດເສຍຫາຍ ແຕ່ຍັງເປັນອັນຕະລາຍຕໍ່ຊີວິດຂອງຊ່າງສ້ອມແປງອີກດ້ວຍ.
ການປັບປ່ຽນນະໂຍບາຍປະກັນໄພ
ບໍລິສັດປະກັນໄພຫຼາຍແຫ່ງກຳລັງທົບທວນເບິ່ງການຄຸ້ມຄອງ. ບາງກໍລະນີ, ບໍລິສັດອາດຈະຍົກເວັ້ນການຄຸ້ມຄອງເຫດຜົນທີ່ເກີດຈາກການສ້ອມແປງທີ່ບໍ່ຖືກຕ້ອງ ຫຼື ການດັດແປງສະພາບລົດ [2]. ຜູ້ຊ່ຽວຊານດ້ານຄວາມສ່ຽງຕ້ອງແນະນຳໃຫ້ລູກຄ້າເຂົ້າໃຈເຖິງ ເງື່ອນໄຂການຄຸ້ມຄອງ ຢ່າງລະອຽດ.
ການປະກັນໄພລົດຍົນໃນປັດຈຸບັນ ບໍ່ແມ່ນພຽງແຕ່ການປົກປ້ອງຊັບສິນ. ມັນຍັງລວມເຖິງການປົກປ້ອງຜູ້ໂດຍສານ ແລະ ຜູ້ໃຊ້ງານໄຟຟ້າໃນລົດ [2]. ບໍລິສັດປະກັນໄພຕ້ອງພັດທະນາຜະລິດຕະພັນທີ່ຕອບໂຈດກັບຄວາມຕ້ອງການສະເພາະຂອງລົດໄຟຟ້າ. ທ່ານສາມາດສຶກສາເພີ່ມເຕີມກ່ຽວກັບ ວັດທະນະທຳລົດໄຟຟ້າ ແລະ ຊຸມຊົນຜູ້ໃຊ້ງານໃນລາວ ເພື່ອເຂົ້າໃຈພຶດຕິກຳຜູ້ບໍລິໂພກ.
ສິ່ງທ້າທາຍສຳລັບບໍລິສັດປະກັນໄພ
ການກຳນົດເບ້ຍປະກັນໄພໃຫ້ເໝາະສົມແມ່ນເລື່ອງຍາກ. ຍ້ອນວ່າລົດໄຟຟ້າມີອັດຕາການເລັ່ງທີ່ໄວ ແລະ ລະບົບຊອບແວທີ່ຊັບຊ້ອນ, ໂອກາດເກີດອຸບັດເຫດຈຶ່ງມີຄວາມແຕກຕ່າງຈາກລົດທົ່ວໄປ [1]. ບໍລິສັດປະກັນໄພຈຳເປັນຕ້ອງໃຊ້ຂໍ້ມູນຂະໜາດໃຫຍ່ (Big Data) ເພື່ອວິເຄາະຄວາມສ່ຽງ.
ການມີ ປະກັນໄພພາກບັງຄັບ ແມ່ນພື້ນຖານທີ່ສຳຄັນ. ແຕ່ສຳລັບລົດໄຟຟ້າ, ການປະກັນໄພພາກສະໝັກໃຈທີ່ມີການຄຸ້ມຄອງວັດຖຸເສຍຫາຍ [3] ແມ່ນມີຄວາມຈຳເປັນສູງກວ່າ. ຄວາມສ່ຽງຈາກໄຟໄໝ້ ຫຼື ລະບົບໄຟຟ້າລັດວົງຈອນ ເປັນສິ່ງທີ່ຕ້ອງລະບຸໄວ້ຢ່າງຊັດເຈນໃນສັນຍາ.
ບົດບາດຂອງຜູ້ຊ່ຽວຊານດ້ານຄວາມສ່ຽງ
ຜູ້ຊ່ຽວຊານດ້ານຄວາມສ່ຽງຕ້ອງມີບົດບາດໃນການໃຫ້ຄຳປຶກສາ. ພວກເຂົາຕ້ອງຊ່ວຍບໍລິສັດປະກັນໄພໃນການອອກແບບນະໂຍບາຍທີ່ຍຸຕິທຳ. ການປະເມີນຄວາມສ່ຽງບໍ່ຄວນອີງໃສ່ພຽງແຕ່ລາຄາລົດ, ແຕ່ຕ້ອງອີງໃສ່ຄ່າໃຊ້ຈ່າຍໃນການກູ້ໄພ ແລະ ການສ້ອມແປງລະບົບໄຟຟ້າ.
ນອກຈາກນີ້, ຍັງມີ ຄວາມສ່ຽງໃນການສ້ອມແປງ ທີ່ຜູ້ຊ່ຽວຊານຕ້ອງຕິດຕາມ. ການຝຶກອົບຮົມຊ່າງສ້ອມແປງໃຫ້ມີຄວາມຊຳນານ ແມ່ນວິທີການຫຼຸດຜ່ອນຄວາມສ່ຽງໃນໄລຍະຍາວ. ບໍລິສັດປະກັນໄພອາດຈະຕ້ອງຮ່ວມມືກັບສູນບໍລິການທີ່ໄດ້ມາດຕະຖານເທົ່ານັ້ນ.
ອະນາຄົດຂອງການປະກັນໄພລົດໄຟຟ້າ
ໃນອະນາຄົດ, ເທັກໂນໂລຊີຈະມີບົດບາດຫຼາຍຂຶ້ນໃນການຫຼຸດຜ່ອນອຸບັດເຫດ. ລະບົບຊ່ວຍເຫຼືອການຂັບຂີ່ (ADAS) ຈະຊ່ວຍຫຼຸດຜ່ອນອັດຕາການເກີດອຸບັດເຫດ. ເມື່ອອຸບັດເຫດຫຼຸດລົງ, ເບ້ຍປະກັນໄພກໍອາດຈະປັບຕົວຫຼຸດລົງຕາມຄວາມເປັນຈິງ [1].
ບໍລິສັດປະກັນໄພຄວນຕິດຕາມການພັດທະນາຂອງເຕັກໂນໂລຊີຢ່າງໃກ້ຊິດ. ການປັບປ່ຽນນະໂຍບາຍໃຫ້ທັນສະໄໝ ຈະຊ່ວຍໃຫ້ບໍລິສັດສາມາດແຂ່ງຂັນໄດ້. ທ່ານສາມາດອ່ານເພີ່ມເຕີມກ່ຽວກັບ ການນຳໃຊ້ປັນຍາປະດິດໃນການຈັດການແບັດເຕີຣີລົດໄຟຟ້າ ເພື່ອເບິ່ງທິດທາງຂອງເຕັກໂນໂລຊີໃນອະນາຄົດ.
ສະຫຼຸບ
ລົດໄຟຟ້າສົ່ງຜົນກະທົບໂດຍກົງຕໍ່ອຸດສາຫະກຳປະກັນໄພໃນລາວ. ຄວາມສ່ຽງທີ່ເພີ່ມຂຶ້ນຈາກຄ່າສ້ອມແປງ ແລະ ຄວາມຊັບຊ້ອນຂອງເຕັກໂນໂລຊີ ເປັນສິ່ງທ້າທາຍທີ່ບໍລິສັດປະກັນໄພຕ້ອງຮັບມື. ດ້ວຍການວາງແຜນທີ່ດີ ແລະ ການປະເມີນຄວາມສ່ຽງທີ່ຖືກຕ້ອງ, ຕະຫຼາດປະກັນໄພຈະສາມາດເຕີບໂຕໄປພ້ອມກັບການນຳໃຊ້ລົດໄຟຟ້າໄດ້ຢ່າງຍືນຍົງ.
More Information
- ແບັດເຕີຣີລົດໄຟຟ້າ: ເປັນສ່ວນປະກອບທີ່ສຳຄັນທີ່ສຸດ ແລະ ມີລາຄາແພງທີ່ສຸດໃນລົດໄຟຟ້າ, ເຊິ່ງກວມເອົາເຖິງໜຶ່ງສ່ວນສາມຂອງລາຄາລົດທັງຄັນ ແລະ ມີຄວາມສ່ຽງຕໍ່ການເສຍຫາຍໄດ້ງ່າຍ.
- ການປະກັນໄພວັດຖຸເສຍຫາຍ: ປະເພດການປະກັນໄພທີ່ຄຸ້ມຄອງຄວາມເສຍຫາຍທີ່ເກີດຂຶ້ນກັບຕົວລົດຍົນຈາກອຸບັດເຫດ, ໄຟໄໝ້ ຫຼື ໄພພິບັດອື່ນໆ ຕາມເງື່ອນໄຂທີ່ລະບຸໄວ້ໃນສັນຍາ.
- ປະກັນໄພພາກສະໝັກໃຈ: ການປະກັນໄພທີ່ເຈົ້າຂອງລົດເລືອກຊື້ເອງເພື່ອເພີ່ມຄວາມຄຸ້ມຄອງນອກເໜືອຈາກປະກັນໄພພາກບັງຄັບຕາມກົດໝາຍ, ເພື່ອປົກປ້ອງຊັບສິນຂອງຕົນເອງ.
- ຄວາມສ່ຽງໃນການສ້ອມແປງ: ອັນຕະລາຍທີ່ອາດເກີດຂຶ້ນໃນລະຫວ່າງການບຳລຸງຮັກສາ ຫຼື ສ້ອມແປງລົດໄຟຟ້າ ເຊັ່ນ: ໄຟຟ້າຊັອດ ຫຼື ການຈັດການກັບສານເຄມີໃນແບັດເຕີຣີ.
- ປະກັນໄພພາກບັງຄັບ: ປະເພດການປະກັນໄພທີ່ກົດໝາຍກຳນົດໃຫ້ເຈົ້າຂອງລົດທຸກຄັນຕ້ອງມີ ເພື່ອຮັບຜິດຊອບຕໍ່ຄວາມເສຍຫາຍທີ່ອາດເກີດຂຶ້ນກັບບຸກຄົນທີສາມ.